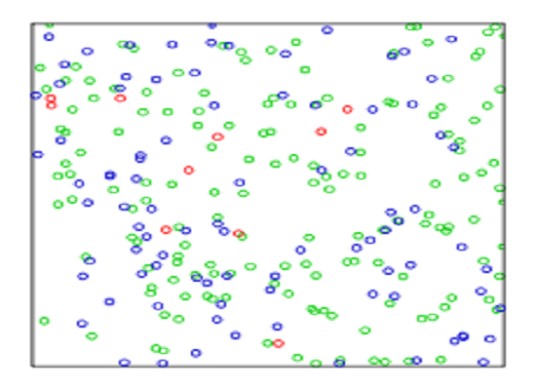
拟蒙特卡罗方法是基于确定性低差异序列的数值计算方法,通过哈尔顿列、索博尔列等超均匀分布序列替代传统蒙特卡罗方法的随机数序列,其误差上限为O(1/N)量级,优于蒙特卡罗方法的O(1/√N)量级 。我国数学家华罗庚、王元提出的“华—王”方法为其代表性应用案例 。
该方法主要解决高维数值积分问题,计算复杂度不随维度增加呈指数增长,能有效应对数百至数千维的金融衍生品定价及风险估算场景 。在三维医学重建模型体积测量中,通过低差异序列生成随机点计算体积比值,相对误差降低30%-50% 。
蒙特卡罗方法起源于20世纪40年代美国曼哈顿计划,由冯·诺伊曼以赌城蒙特卡罗命名。随着计算机技术发展,该方法逐步扩展至金融建模与科学计算领域 。
想要了解更多“拟蒙特卡罗方法”的信息,请点击:拟蒙特卡罗方法百科